Domain ubki.de kaufen?
Wir ziehen mit dem Projekt
ubki.de um.
Sind Sie am Kauf der Domain
ubki.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ubki.de kaufen?
Welche Bonität Score ist gut?
Welche Bonität Score ist gut? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel vom jeweiligen Bonitätssystem, von dem Unternehmen, das die Bonitätsprüfung durchführt, und von der Branche, in der man tätig ist. Im Allgemeinen gilt jedoch, dass ein hoher Bonitätsscore als gut angesehen wird, da er darauf hindeutet, dass die Wahrscheinlichkeit geringer ist, dass man seine finanziellen Verpflichtungen nicht erfüllen kann. Ein guter Bonitätsscore kann einem helfen, bessere Kreditkonditionen zu erhalten und das Vertrauen von Geschäftspartnern zu stärken. Es ist daher wichtig, regelmäßig seine Bonität zu überprüfen und gegebenenfalls Maßnahmen zu ergreifen, um sie zu verbessern. **
Welcher Bonität Score ist gut?
Welcher Bonität Score ist gut? Ein guter Bonität Score hängt von verschiedenen Faktoren ab, wie z.B. dem jeweiligen Bonitätssystem, in dem er berechnet wird. Im Allgemeinen gilt jedoch, dass ein Score von 700 oder höher als gut angesehen wird. Ein hoher Score zeigt an, dass die Wahrscheinlichkeit gering ist, dass eine Person ihre Kredite nicht zurückzahlt. Es ist wichtig, regelmäßig seinen Bonität Score zu überprüfen und sicherzustellen, dass er auf einem guten Niveau bleibt, um bessere Kreditkonditionen zu erhalten. **


Ähnliche Suchbegriffe für Regelmäßigen
Top-Angebote
Produkte zum Begriff Regelmäßigen:
-
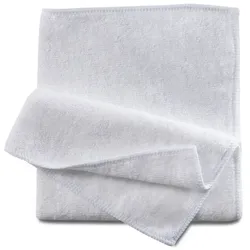
Microfasertuch FilSain PREMIUM Desinfektionstuch weiß 40 x 40 cm, für den regelmäßigen DesinfektionsmitteleinsatzStabiles, langlebiges PREMIUM Desinfektionstuch, das speziell für den regelmäßigen Einsatz von Desinfektions- mittel konzipiert wurde. Einsatzbereich: Zur Desinfektion von allen gängigen Oberflächen und Geräten. Tuchgröße: ca. 40 x 40 cm Gewicht: ca. 41 g/Tuch Einfassung: Besonders stark, formstabil Waschbarkeit: 95° C Weitere Informationen entnehmen Sie bitte dem Produktdaten- blatt!1,50 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
WOCA Öl-Refresher weiß, 1,0 L, zur regelmäßigen Reinigung von weiß geölten HolzoberflächenDieses praktische 2-in-1-Produkt kombiniert Reinigung und Pflege in einem Arbeitsschritt. Es ist geeignet für weißgeölte bzw. helle Holzoberflächen und eine gute Ergänzung zur Holzbodenseife. Bei regelmäßiger Anwendung des Öl-Refresher auf geölten oder gewachsten Holzfußböden kann der Intervall für das nächste Ölen merklich verlängert werden. Dafür verwenden Sie den Öl-Refresher statt der Holzbodenseife bei jeder fünften bis sechsten Reinigung. Dieser Reiniger verleiht dem Boden einen pflegenden und schmutzabweisenden Schutzfilm, da er tief in die Poren des Holzes einzieht. Anwendung: - Den Holzboden mit einem Besen von Schmutz und Staub befreien (Boden muss trocken sein vor der Anwendung) - Den Kanister gut Schütteln und im Verhältnis 1:20 mit warmem Wasser mischen (bitte die Anweisung auf dem Etikett beachten) - Mit gut ausgewrungenem Mopp in Längsrichtung der Holzmaserung wischen, Boden ca. 2 Stunden trocknen lassen - Falls gewünscht, den Boden mit weißem Pad poliere für etwas Glanz18,75 €*Versand: 9,95 €Sichere Weiterleitung zum Anbieter
-
SUMUP Solo EC- und Kredit- KartenterminalHier kommt Solo, unser neues Kartenlesegerät Bringen Sie Ihr Geschäft voran, mit unserer fortschrittlichen Lösung für Kartenzahlungen. Hohe Benutzerfreundlichkeit Eine intuitive Benutzeroberfläche zur einfachen Annahme von Zahlungen und zur Verwaltung Ihrer Verkäufe. Mobil Immer online - mit kostenloser und unbegrenzter Mobildaten- und WLAN-Verbindung. Leistungsstark Hohe Akkukapazität mit zusätzlicher Ladestation.94,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« braunMehrfach-Hängehefter »Kredit und Personal«, Farbe: naturbraun, Werkstoff: Recycling-Kraftkarton, Lieferumfang: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, max. Anzahl der Blätter: 200 Blatt, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Papiergewicht: 230 g/m2, Aufdruck vorhanden: Ja, Ausführung der Ablage: für die geheftete Ablage, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter



-
Was ist ein guter Bonität Score?
Ein guter Bonität Score ist ein Maß dafür, wie wahrscheinlich es ist, dass eine Person oder ein Unternehmen Kredite zurückzahlen kann. Ein hoher Bonität Score zeigt an, dass die Person oder das Unternehmen als zuverlässig gilt und daher als weniger risikoreich für Kreditgeber angesehen wird. Ein guter Bonität Score kann dazu führen, dass man leichter Kredite zu besseren Konditionen erhält. Es gibt verschiedene Bonität Score-Modelle, aber im Allgemeinen gilt ein Score von 700 oder höher als gut. Es ist wichtig, einen guten Bonität Score aufrechtzuerhalten, da er sich positiv auf die finanzielle Zukunft auswirken kann. **
-
Was ist mein Kredit Score?
Um deinen Kredit-Score zu erfahren, musst du bei einer der drei großen Auskunfteien - Equifax, Experian oder TransUnion - eine Anfrage stellen. Diese Auskunfteien sammeln Informationen über deine Kreditgeschichte, Zahlungshistorie, offene Kredite und andere finanzielle Verpflichtungen, um deinen Kredit-Score zu berechnen. Dein Kredit-Score kann sich je nach Auskunftei und den dort gesammelten Informationen leicht unterscheiden. Ein guter Kredit-Score ist wichtig, da er Banken und Kreditgebern hilft, einzuschätzen, wie risikofreudig du als Kreditnehmer bist. Hast du bereits eine Kreditanfrage gestellt, um deinen aktuellen Kredit-Score zu erfahren? **
-
Ist Finanzierung ein Kredit?
Ist Finanzierung ein Kredit? Diese Frage hängt von der Definition ab, die man verwendet. Im Allgemeinen bezieht sich Finanzierung auf die Beschaffung von Geldmitteln für ein bestimmtes Projekt oder eine bestimmte Investition. Ein Kredit ist eine spezifische Form der Finanzierung, bei der Geld von einem Kreditgeber geliehen wird und zu einem späteren Zeitpunkt zurückgezahlt werden muss. Daher kann man sagen, dass ein Kredit eine Form der Finanzierung ist, aber nicht alle Formen der Finanzierung sind Kredite. Es gibt auch andere Finanzierungsmöglichkeiten wie Eigenkapitalbeteiligungen oder Crowdfunding, die keine Kredite sind. **
-
Ist ein Kredit Schulden?
Ist ein Kredit Schulden? Diese Frage hängt von der Perspektive ab, aus der man sie betrachtet. Ein Kredit kann als Schulden betrachtet werden, da man Geld von einem Kreditgeber leiht und es zurückzahlen muss. Andererseits kann ein Kredit auch als finanzielles Instrument betrachtet werden, das es einem ermöglicht, größere Anschaffungen zu tätigen oder Investitionen zu tätigen. Letztendlich hängt es davon ab, wie man mit dem geliehenen Geld umgeht und ob man in der Lage ist, es zurückzuzahlen. **

Habe Schulden brauche Kredit?
Haben Sie Schulden und benötigen Sie einen Kredit, um diese Schulden zu konsolidieren oder abzuzahlen? Welche Art von Schulden haben Sie und wie hoch ist der Gesamtbetrag, den Sie zurückzahlen müssen? Haben Sie bereits versucht, mit Ihren Gläubigern zu verhandeln oder einen Zahlungsplan zu vereinbaren? Welche Art von Kredit suchen Sie und wie hoch wäre der benötigte Betrag? Es ist wichtig, Ihre finanzielle Situation genau zu analysieren, bevor Sie sich für einen Kredit entscheiden. **
Wo bekomme ich Kredit mit schlechter Bonität?
Es gibt verschiedene Möglichkeiten, einen Kredit trotz schlechter Bonität zu erhalten. Eine Option ist, sich an spezialisierte Kreditgeber zu wenden, die auf Kredite für Personen mit schlechter Bonität spezialisiert sind. Diese Kreditgeber berücksichtigen oft auch andere Faktoren wie Einkommen und Beschäftigungsverhältnis bei der Kreditvergabe. Eine weitere Möglichkeit ist, einen Bürgen oder Mitunterzeichner für den Kredit zu finden, der über eine bessere Bonität verfügt. Alternativ können Sie auch nach Krediten suchen, die durch Sicherheiten wie Fahrzeuge oder Immobilien abgesichert sind. Es ist wichtig, sich gründlich über die Bedingungen und Zinsen zu informieren, bevor Sie sich für einen Kredit entscheiden. **
Top-Angebote
Produkte zum Begriff Regelmäßigen:
-
WOCA Öl-Refresher natur, 2,5 L, zur regelmäßigen Reinigung von naturgeölten HolzoberflächenDieses praktische 2-in-1-Produkt kombiniert Reinigung und Pflege in einem Arbeitsschritt. Es ist geeignet für natur geölte Holzoberflächen und eine gute Ergänzung zur Holzbodenseife. Bei regelmäßiger Anwendung des Öl-Refresher auf geölten oder gewachsten Holzfußböden kann der Intervall für das nächste Ölen merklich verlängert werden. Dafür verwenden Sie den Öl-Refresher statt der Holzbodenseife bei jeder fünften bis sechsten Reinigung. Dieser Reiniger verleiht dem Boden einen pflegenden und schmutzabweisenden Schutzfilm, da er tief in die Poren des Holzes einzieht. Anwendung: - Den Holzboden mit einem Besen von Schmutz und Staub befreien (Boden muss trocken sein vor der Anwendung) - Den Kanister gut Schütteln und im Verhältnis 1:20 mit warmem Wasser mischen (bitte die Anweisung auf dem Etikett beachten) - Mit gut ausgewrungenem Mopp in Längsrichtung der Holzmaserung wischen, Boden ca. 2 Stunden trocknen lassen - Falls gewünscht, den Boden mit weißem Pad poliere für etwas Glanz43,67 €*Versand: 9,95 €Sichere Weiterleitung zum Anbieter
-
WOCA Öl-Care weiß, 1,0 L, zur regelmäßigen Wartung von naturgeölten HolzoberflächenWoca Öl-Care weiß eignet sich hervorragend, um weiß geölte Holzflächen zu renovieren und aufzufrischen. Durch die Behandlung wird die obere Porenschicht gestärkt und das Holz daher strapazierfähiger. Die Holzmaserung tritt dadurch mehr hervor und die Farbe des Holzes wird betont. Dieses Produkt ist freu von Lösungsmitteln und auf Wasser basiert. Es besteht die Möglichkeit, es manuell einzuarbeiten, oder maschinell. Das Woca Öl-Care weiß ist ideal für helle bzw. weiß gelaugte Böden wie z.B. Esche oder Kiefer.20,19 €*Versand: 9,95 €Sichere Weiterleitung zum Anbieter
-
Microfasertuch FilSain PREMIUM Desinfektionstuch weiß 40 x 40 cm, für den regelmäßigen DesinfektionsmitteleinsatzStabiles, langlebiges PREMIUM Desinfektionstuch, das speziell für den regelmäßigen Einsatz von Desinfektions- mittel konzipiert wurde. Einsatzbereich: Zur Desinfektion von allen gängigen Oberflächen und Geräten. Tuchgröße: ca. 40 x 40 cm Gewicht: ca. 41 g/Tuch Einfassung: Besonders stark, formstabil Waschbarkeit: 95° C Weitere Informationen entnehmen Sie bitte dem Produktdaten- blatt!1,50 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
WOCA Öl-Refresher weiß, 1,0 L, zur regelmäßigen Reinigung von weiß geölten HolzoberflächenDieses praktische 2-in-1-Produkt kombiniert Reinigung und Pflege in einem Arbeitsschritt. Es ist geeignet für weißgeölte bzw. helle Holzoberflächen und eine gute Ergänzung zur Holzbodenseife. Bei regelmäßiger Anwendung des Öl-Refresher auf geölten oder gewachsten Holzfußböden kann der Intervall für das nächste Ölen merklich verlängert werden. Dafür verwenden Sie den Öl-Refresher statt der Holzbodenseife bei jeder fünften bis sechsten Reinigung. Dieser Reiniger verleiht dem Boden einen pflegenden und schmutzabweisenden Schutzfilm, da er tief in die Poren des Holzes einzieht. Anwendung: - Den Holzboden mit einem Besen von Schmutz und Staub befreien (Boden muss trocken sein vor der Anwendung) - Den Kanister gut Schütteln und im Verhältnis 1:20 mit warmem Wasser mischen (bitte die Anweisung auf dem Etikett beachten) - Mit gut ausgewrungenem Mopp in Längsrichtung der Holzmaserung wischen, Boden ca. 2 Stunden trocknen lassen - Falls gewünscht, den Boden mit weißem Pad poliere für etwas Glanz18,75 €*Versand: 9,95 €Sichere Weiterleitung zum Anbieter
-
Welche Bonität Score ist gut?
Welche Bonität Score ist gut? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel vom jeweiligen Bonitätssystem, von dem Unternehmen, das die Bonitätsprüfung durchführt, und von der Branche, in der man tätig ist. Im Allgemeinen gilt jedoch, dass ein hoher Bonitätsscore als gut angesehen wird, da er darauf hindeutet, dass die Wahrscheinlichkeit geringer ist, dass man seine finanziellen Verpflichtungen nicht erfüllen kann. Ein guter Bonitätsscore kann einem helfen, bessere Kreditkonditionen zu erhalten und das Vertrauen von Geschäftspartnern zu stärken. Es ist daher wichtig, regelmäßig seine Bonität zu überprüfen und gegebenenfalls Maßnahmen zu ergreifen, um sie zu verbessern. **
-
Welcher Bonität Score ist gut?
Welcher Bonität Score ist gut? Ein guter Bonität Score hängt von verschiedenen Faktoren ab, wie z.B. dem jeweiligen Bonitätssystem, in dem er berechnet wird. Im Allgemeinen gilt jedoch, dass ein Score von 700 oder höher als gut angesehen wird. Ein hoher Score zeigt an, dass die Wahrscheinlichkeit gering ist, dass eine Person ihre Kredite nicht zurückzahlt. Es ist wichtig, regelmäßig seinen Bonität Score zu überprüfen und sicherzustellen, dass er auf einem guten Niveau bleibt, um bessere Kreditkonditionen zu erhalten. **
-
Was ist ein guter Bonität Score?
Ein guter Bonität Score ist ein Maß dafür, wie wahrscheinlich es ist, dass eine Person oder ein Unternehmen Kredite zurückzahlen kann. Ein hoher Bonität Score zeigt an, dass die Person oder das Unternehmen als zuverlässig gilt und daher als weniger risikoreich für Kreditgeber angesehen wird. Ein guter Bonität Score kann dazu führen, dass man leichter Kredite zu besseren Konditionen erhält. Es gibt verschiedene Bonität Score-Modelle, aber im Allgemeinen gilt ein Score von 700 oder höher als gut. Es ist wichtig, einen guten Bonität Score aufrechtzuerhalten, da er sich positiv auf die finanzielle Zukunft auswirken kann. **
-
Was ist mein Kredit Score?
Um deinen Kredit-Score zu erfahren, musst du bei einer der drei großen Auskunfteien - Equifax, Experian oder TransUnion - eine Anfrage stellen. Diese Auskunfteien sammeln Informationen über deine Kreditgeschichte, Zahlungshistorie, offene Kredite und andere finanzielle Verpflichtungen, um deinen Kredit-Score zu berechnen. Dein Kredit-Score kann sich je nach Auskunftei und den dort gesammelten Informationen leicht unterscheiden. Ein guter Kredit-Score ist wichtig, da er Banken und Kreditgebern hilft, einzuschätzen, wie risikofreudig du als Kreditnehmer bist. Hast du bereits eine Kreditanfrage gestellt, um deinen aktuellen Kredit-Score zu erfahren? **
Ähnliche Suchbegriffe für Regelmäßigen
-
SUMUP Solo EC- und Kredit- KartenterminalHier kommt Solo, unser neues Kartenlesegerät Bringen Sie Ihr Geschäft voran, mit unserer fortschrittlichen Lösung für Kartenzahlungen. Hohe Benutzerfreundlichkeit Eine intuitive Benutzeroberfläche zur einfachen Annahme von Zahlungen und zur Verwaltung Ihrer Verkäufe. Mobil Immer online - mit kostenloser und unbegrenzter Mobildaten- und WLAN-Verbindung. Leistungsstark Hohe Akkukapazität mit zusätzlicher Ladestation.94,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« braunMehrfach-Hängehefter »Kredit und Personal«, Farbe: naturbraun, Werkstoff: Recycling-Kraftkarton, Lieferumfang: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, max. Anzahl der Blätter: 200 Blatt, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Papiergewicht: 230 g/m2, Aufdruck vorhanden: Ja, Ausführung der Ablage: für die geheftete Ablage, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Finanzierung ein Kredit?
Ist Finanzierung ein Kredit? Diese Frage hängt von der Definition ab, die man verwendet. Im Allgemeinen bezieht sich Finanzierung auf die Beschaffung von Geldmitteln für ein bestimmtes Projekt oder eine bestimmte Investition. Ein Kredit ist eine spezifische Form der Finanzierung, bei der Geld von einem Kreditgeber geliehen wird und zu einem späteren Zeitpunkt zurückgezahlt werden muss. Daher kann man sagen, dass ein Kredit eine Form der Finanzierung ist, aber nicht alle Formen der Finanzierung sind Kredite. Es gibt auch andere Finanzierungsmöglichkeiten wie Eigenkapitalbeteiligungen oder Crowdfunding, die keine Kredite sind. **
-
Ist ein Kredit Schulden?
Ist ein Kredit Schulden? Diese Frage hängt von der Perspektive ab, aus der man sie betrachtet. Ein Kredit kann als Schulden betrachtet werden, da man Geld von einem Kreditgeber leiht und es zurückzahlen muss. Andererseits kann ein Kredit auch als finanzielles Instrument betrachtet werden, das es einem ermöglicht, größere Anschaffungen zu tätigen oder Investitionen zu tätigen. Letztendlich hängt es davon ab, wie man mit dem geliehenen Geld umgeht und ob man in der Lage ist, es zurückzuzahlen. **
-
Habe Schulden brauche Kredit?
Haben Sie Schulden und benötigen Sie einen Kredit, um diese Schulden zu konsolidieren oder abzuzahlen? Welche Art von Schulden haben Sie und wie hoch ist der Gesamtbetrag, den Sie zurückzahlen müssen? Haben Sie bereits versucht, mit Ihren Gläubigern zu verhandeln oder einen Zahlungsplan zu vereinbaren? Welche Art von Kredit suchen Sie und wie hoch wäre der benötigte Betrag? Es ist wichtig, Ihre finanzielle Situation genau zu analysieren, bevor Sie sich für einen Kredit entscheiden. **
-
Wo bekomme ich Kredit mit schlechter Bonität?
Es gibt verschiedene Möglichkeiten, einen Kredit trotz schlechter Bonität zu erhalten. Eine Option ist, sich an spezialisierte Kreditgeber zu wenden, die auf Kredite für Personen mit schlechter Bonität spezialisiert sind. Diese Kreditgeber berücksichtigen oft auch andere Faktoren wie Einkommen und Beschäftigungsverhältnis bei der Kreditvergabe. Eine weitere Möglichkeit ist, einen Bürgen oder Mitunterzeichner für den Kredit zu finden, der über eine bessere Bonität verfügt. Alternativ können Sie auch nach Krediten suchen, die durch Sicherheiten wie Fahrzeuge oder Immobilien abgesichert sind. Es ist wichtig, sich gründlich über die Bedingungen und Zinsen zu informieren, bevor Sie sich für einen Kredit entscheiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.