Domain ubki.de kaufen?
Wir ziehen mit dem Projekt
ubki.de um.
Sind Sie am Kauf der Domain
ubki.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ubki.de kaufen?
Welche Bonität Score ist gut?
Welche Bonität Score ist gut? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel vom jeweiligen Bonitätssystem, von dem Unternehmen, das die Bonitätsprüfung durchführt, und von der Branche, in der man tätig ist. Im Allgemeinen gilt jedoch, dass ein hoher Bonitätsscore als gut angesehen wird, da er darauf hindeutet, dass die Wahrscheinlichkeit geringer ist, dass man seine finanziellen Verpflichtungen nicht erfüllen kann. Ein guter Bonitätsscore kann einem helfen, bessere Kreditkonditionen zu erhalten und das Vertrauen von Geschäftspartnern zu stärken. Es ist daher wichtig, regelmäßig seine Bonität zu überprüfen und gegebenenfalls Maßnahmen zu ergreifen, um sie zu verbessern. **
Welcher Bonität Score ist gut?
Welcher Bonität Score ist gut? Ein guter Bonität Score hängt von verschiedenen Faktoren ab, wie z.B. dem jeweiligen Bonitätssystem, in dem er berechnet wird. Im Allgemeinen gilt jedoch, dass ein Score von 700 oder höher als gut angesehen wird. Ein hoher Score zeigt an, dass die Wahrscheinlichkeit gering ist, dass eine Person ihre Kredite nicht zurückzahlt. Es ist wichtig, regelmäßig seinen Bonität Score zu überprüfen und sicherzustellen, dass er auf einem guten Niveau bleibt, um bessere Kreditkonditionen zu erhalten. **
Ähnliche Suchbegriffe für Optisch
Top-Angebote
Produkte zum Begriff Optisch:
-
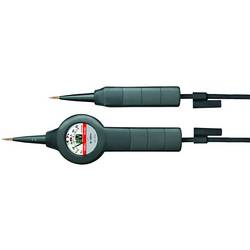
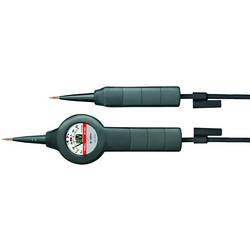
DEHN 783270 Spannungsprüfer OptischKapazitiver Spannungsprüfer PHE4 nach DIN VDE 0682-411 (EN/IEC 61243-1) zum allpoligen Feststellen der Spannungsfreiheit an der Arbeitsstelle nach DIN VDE 0105-100 (EN 50110-1) in elektrischen Anlagen. Kategorie ""S"" für Schaltanlagen und Freileitungen. Auch bei Niederschlägen verwendbar. Mit optischer und akustischer Anzeige und Eigenprüfvorrichtung aller aktiven Teile inklusive Prüfspitze. Kurze Transportlänge durch abschraubbare Isolierstange mit Steckkupplung zur Handhabeverlängerung.3145,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist ein guter Bonität Score?
Ein guter Bonität Score ist ein Maß dafür, wie wahrscheinlich es ist, dass eine Person oder ein Unternehmen Kredite zurückzahlen kann. Ein hoher Bonität Score zeigt an, dass die Person oder das Unternehmen als zuverlässig gilt und daher als weniger risikoreich für Kreditgeber angesehen wird. Ein guter Bonität Score kann dazu führen, dass man leichter Kredite zu besseren Konditionen erhält. Es gibt verschiedene Bonität Score-Modelle, aber im Allgemeinen gilt ein Score von 700 oder höher als gut. Es ist wichtig, einen guten Bonität Score aufrechtzuerhalten, da er sich positiv auf die finanzielle Zukunft auswirken kann. **
-
Was ist mein Kredit Score?
Um deinen Kredit-Score zu erfahren, musst du bei einer der drei großen Auskunfteien - Equifax, Experian oder TransUnion - eine Anfrage stellen. Diese Auskunfteien sammeln Informationen über deine Kreditgeschichte, Zahlungshistorie, offene Kredite und andere finanzielle Verpflichtungen, um deinen Kredit-Score zu berechnen. Dein Kredit-Score kann sich je nach Auskunftei und den dort gesammelten Informationen leicht unterscheiden. Ein guter Kredit-Score ist wichtig, da er Banken und Kreditgebern hilft, einzuschätzen, wie risikofreudig du als Kreditnehmer bist. Hast du bereits eine Kreditanfrage gestellt, um deinen aktuellen Kredit-Score zu erfahren? **
-
Warum ist keine Totalreflexion von optisch dünn nach optisch dicht möglich?
Eine Totalreflexion tritt auf, wenn der Einfallswinkel größer ist als der kritische Winkel, der durch das Verhältnis der Brechungsindizes der beiden Medien bestimmt wird. Wenn das optisch dünne Medium in das optisch dichte Medium übergeht, ist der Brechungsindex des optisch dichten Mediums größer als der des optisch dünnen Mediums. Dadurch ist der kritische Winkel kleiner als 90 Grad und es kommt nicht zur Totalreflexion. **
-
Was ist chipTAN optisch und manuell? - Was ist chipTAN optisch und manuell?
Was ist chipTAN optisch und manuell? - Was ist chipTAN optisch und manuell? chipTAN optisch und manuell ist ein Verfahren zur Authentifizierung von Transaktionen im Online-Banking. Dabei wird dem Nutzer ein TAN-Generator zur Verfügung gestellt, der eine optische Darstellung der Transaktionsdaten erzeugt. Der Nutzer liest diese Daten ab und gibt sie manuell in das Online-Banking-System ein, um die Transaktion zu bestätigen. Dieses Verfahren bietet eine sichere Möglichkeit, Transaktionen im Online-Banking durchzuführen, da die TAN nur einmalig und spezifisch für die jeweilige Transaktion generiert wird. **
Ist Finanzierung ein Kredit?
Ist Finanzierung ein Kredit? Diese Frage hängt von der Definition ab, die man verwendet. Im Allgemeinen bezieht sich Finanzierung auf die Beschaffung von Geldmitteln für ein bestimmtes Projekt oder eine bestimmte Investition. Ein Kredit ist eine spezifische Form der Finanzierung, bei der Geld von einem Kreditgeber geliehen wird und zu einem späteren Zeitpunkt zurückgezahlt werden muss. Daher kann man sagen, dass ein Kredit eine Form der Finanzierung ist, aber nicht alle Formen der Finanzierung sind Kredite. Es gibt auch andere Finanzierungsmöglichkeiten wie Eigenkapitalbeteiligungen oder Crowdfunding, die keine Kredite sind. **
Ist ein Kredit Schulden?
Ist ein Kredit Schulden? Diese Frage hängt von der Perspektive ab, aus der man sie betrachtet. Ein Kredit kann als Schulden betrachtet werden, da man Geld von einem Kreditgeber leiht und es zurückzahlen muss. Andererseits kann ein Kredit auch als finanzielles Instrument betrachtet werden, das es einem ermöglicht, größere Anschaffungen zu tätigen oder Investitionen zu tätigen. Letztendlich hängt es davon ab, wie man mit dem geliehenen Geld umgeht und ob man in der Lage ist, es zurückzuzahlen. **
Top-Angebote
Produkte zum Begriff Optisch:
-
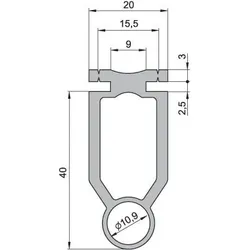
Sommer Sicherheitskontaktleiste optischSommer Sicherheitskontaktleiste optisch ohne Dichtlippe Der hier angegebene Preis bezieht sich auf 1 Meter Länge. Wenn Sie zum Beispiel 2 Meter dieser Sicherheitskontaktleiste bestellen möchten, erhöhen Sie bitte die Artikelanzahl auf 2. Die Sicherheitskontaktleiste wird auf Ihr Maß angefertigt. Preis pro Meter. Bei dieser Sicherheitskontaktleiste handelt es sich um eine Sonderanfertigung, deshalb ist sie vom Umtausch ausgeschlossen.13,92 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
DEHN 783270 Spannungsprüfer OptischKapazitiver Spannungsprüfer PHE4 nach DIN VDE 0682-411 (EN/IEC 61243-1) zum allpoligen Feststellen der Spannungsfreiheit an der Arbeitsstelle nach DIN VDE 0105-100 (EN 50110-1) in elektrischen Anlagen. Kategorie ""S"" für Schaltanlagen und Freileitungen. Auch bei Niederschlägen verwendbar. Mit optischer und akustischer Anzeige und Eigenprüfvorrichtung aller aktiven Teile inklusive Prüfspitze. Kurze Transportlänge durch abschraubbare Isolierstange mit Steckkupplung zur Handhabeverlängerung.3145,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Bonität Score ist gut?
Welche Bonität Score ist gut? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel vom jeweiligen Bonitätssystem, von dem Unternehmen, das die Bonitätsprüfung durchführt, und von der Branche, in der man tätig ist. Im Allgemeinen gilt jedoch, dass ein hoher Bonitätsscore als gut angesehen wird, da er darauf hindeutet, dass die Wahrscheinlichkeit geringer ist, dass man seine finanziellen Verpflichtungen nicht erfüllen kann. Ein guter Bonitätsscore kann einem helfen, bessere Kreditkonditionen zu erhalten und das Vertrauen von Geschäftspartnern zu stärken. Es ist daher wichtig, regelmäßig seine Bonität zu überprüfen und gegebenenfalls Maßnahmen zu ergreifen, um sie zu verbessern. **
-
Welcher Bonität Score ist gut?
Welcher Bonität Score ist gut? Ein guter Bonität Score hängt von verschiedenen Faktoren ab, wie z.B. dem jeweiligen Bonitätssystem, in dem er berechnet wird. Im Allgemeinen gilt jedoch, dass ein Score von 700 oder höher als gut angesehen wird. Ein hoher Score zeigt an, dass die Wahrscheinlichkeit gering ist, dass eine Person ihre Kredite nicht zurückzahlt. Es ist wichtig, regelmäßig seinen Bonität Score zu überprüfen und sicherzustellen, dass er auf einem guten Niveau bleibt, um bessere Kreditkonditionen zu erhalten. **
-
Was ist ein guter Bonität Score?
Ein guter Bonität Score ist ein Maß dafür, wie wahrscheinlich es ist, dass eine Person oder ein Unternehmen Kredite zurückzahlen kann. Ein hoher Bonität Score zeigt an, dass die Person oder das Unternehmen als zuverlässig gilt und daher als weniger risikoreich für Kreditgeber angesehen wird. Ein guter Bonität Score kann dazu führen, dass man leichter Kredite zu besseren Konditionen erhält. Es gibt verschiedene Bonität Score-Modelle, aber im Allgemeinen gilt ein Score von 700 oder höher als gut. Es ist wichtig, einen guten Bonität Score aufrechtzuerhalten, da er sich positiv auf die finanzielle Zukunft auswirken kann. **
-
Was ist mein Kredit Score?
Um deinen Kredit-Score zu erfahren, musst du bei einer der drei großen Auskunfteien - Equifax, Experian oder TransUnion - eine Anfrage stellen. Diese Auskunfteien sammeln Informationen über deine Kreditgeschichte, Zahlungshistorie, offene Kredite und andere finanzielle Verpflichtungen, um deinen Kredit-Score zu berechnen. Dein Kredit-Score kann sich je nach Auskunftei und den dort gesammelten Informationen leicht unterscheiden. Ein guter Kredit-Score ist wichtig, da er Banken und Kreditgebern hilft, einzuschätzen, wie risikofreudig du als Kreditnehmer bist. Hast du bereits eine Kreditanfrage gestellt, um deinen aktuellen Kredit-Score zu erfahren? **
Ähnliche Suchbegriffe für Optisch
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DEHN 783420 Spannungsprüfer OptischKapazitiver Spannungsprüfer PHE4 nach DIN VDE 0682-411 (EN/IEC 61243-1) zum allpoligen Feststellen der Spannungsfreiheit an der Arbeitsstelle nach DIN VDE 0105-100 (EN 50110-1) in elektrischen Anlagen. Kategorie ""S"" für Schaltanlagen und Freileitungen. Auch bei Niederschlägen verwendbar. Mit optischer und akustischer Anzeige und Eigenprüfvorrichtung aller aktiven Teile inklusive Prüfspitze. Kurze Transportlänge durch abschraubbare Isolierstange mit Steckkupplung zur Handhabeverlängerung.1439,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DEHN 783530 Spannungsprüfer OptischKapazitiver Spannungsprüfer PHE4 nach DIN VDE 0682-411 (EN/IEC 61243-1) zum allpoligen Feststellen der Spannungsfreiheit an der Arbeitsstelle nach DIN VDE 0105-100 (EN 50110-1) in elektrischen Anlagen. Kategorie ""S"" für Schaltanlagen und Freileitungen. Auch bei Niederschlägen verwendbar. Mit optischer und akustischer Anzeige und Eigenprüfvorrichtung aller aktiven Teile inklusive Prüfspitze. Kurze Transportlänge durch abschraubbare Isolierstange mit Steckkupplung zur Handhabeverlängerung.1619,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum ist keine Totalreflexion von optisch dünn nach optisch dicht möglich?
Eine Totalreflexion tritt auf, wenn der Einfallswinkel größer ist als der kritische Winkel, der durch das Verhältnis der Brechungsindizes der beiden Medien bestimmt wird. Wenn das optisch dünne Medium in das optisch dichte Medium übergeht, ist der Brechungsindex des optisch dichten Mediums größer als der des optisch dünnen Mediums. Dadurch ist der kritische Winkel kleiner als 90 Grad und es kommt nicht zur Totalreflexion. **
-
Was ist chipTAN optisch und manuell? - Was ist chipTAN optisch und manuell?
Was ist chipTAN optisch und manuell? - Was ist chipTAN optisch und manuell? chipTAN optisch und manuell ist ein Verfahren zur Authentifizierung von Transaktionen im Online-Banking. Dabei wird dem Nutzer ein TAN-Generator zur Verfügung gestellt, der eine optische Darstellung der Transaktionsdaten erzeugt. Der Nutzer liest diese Daten ab und gibt sie manuell in das Online-Banking-System ein, um die Transaktion zu bestätigen. Dieses Verfahren bietet eine sichere Möglichkeit, Transaktionen im Online-Banking durchzuführen, da die TAN nur einmalig und spezifisch für die jeweilige Transaktion generiert wird. **
-
Ist Finanzierung ein Kredit?
Ist Finanzierung ein Kredit? Diese Frage hängt von der Definition ab, die man verwendet. Im Allgemeinen bezieht sich Finanzierung auf die Beschaffung von Geldmitteln für ein bestimmtes Projekt oder eine bestimmte Investition. Ein Kredit ist eine spezifische Form der Finanzierung, bei der Geld von einem Kreditgeber geliehen wird und zu einem späteren Zeitpunkt zurückgezahlt werden muss. Daher kann man sagen, dass ein Kredit eine Form der Finanzierung ist, aber nicht alle Formen der Finanzierung sind Kredite. Es gibt auch andere Finanzierungsmöglichkeiten wie Eigenkapitalbeteiligungen oder Crowdfunding, die keine Kredite sind. **
-
Ist ein Kredit Schulden?
Ist ein Kredit Schulden? Diese Frage hängt von der Perspektive ab, aus der man sie betrachtet. Ein Kredit kann als Schulden betrachtet werden, da man Geld von einem Kreditgeber leiht und es zurückzahlen muss. Andererseits kann ein Kredit auch als finanzielles Instrument betrachtet werden, das es einem ermöglicht, größere Anschaffungen zu tätigen oder Investitionen zu tätigen. Letztendlich hängt es davon ab, wie man mit dem geliehenen Geld umgeht und ob man in der Lage ist, es zurückzuzahlen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.